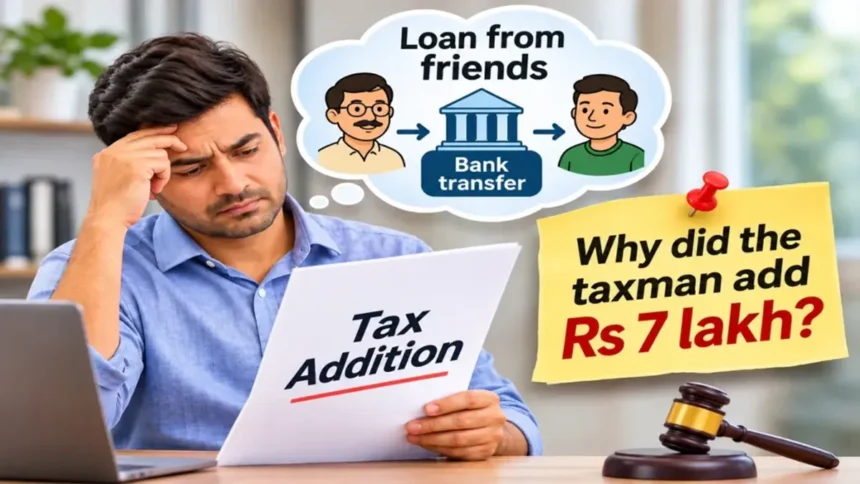
நண்பர்களிடம் இருந்து கடன் தொகையைப் பெற்றிருந்தாலும், அந்தப் பரிவர்த்தனையின் உண்மைத்தன்மையையும், கடன் கொடுத்தவரின் நிதி ஆதாரத்தையும் நிரூபிக்கத் தவறினால், வருமான வரி விதிக்கப்படும் என டெல்லி உயர் நீதிமன்றம் முக்கிய தீர்ப்பை வழங்கியுள்ளது.
வங்கி பரிமாற்றம் மூலம் கடன் பெறப்பட்டிருந்தாலும், அது வருமான வரிச் சட்டத்தின் கீழ் வரிக்கு உட்பட்டதாகக் கருதப்படும். கடன் வாங்கியவர், கடன் கொடுத்தவர் தனது நிதி ஆதாரங்களைச் சரியாக நிரூபிக்கத் தவறினால், அந்தத் தொகை வருமானமாகக் கருதப்பட்டு, அதன் மீது வருமான வரி விதிக்கப்படும்.
இந்தத் தீர்ப்பு, தனிநபர்களிடையே நடைபெறும் கடன் பரிவர்த்தனைகளில் வெளிப்படைத்தன்மையின் அவசியத்தை வலியுறுத்துகிறது. நண்பர்கள் அல்லது உறவினர்களிடம் இருந்து பெரிய தொகையைக் கடனாகப் பெறும்போது, முறையான ஆவணங்கள் மற்றும் ஆதாரங்களைச் சமர்ப்பிப்பது மிகவும் முக்கியம்.
வருமான வரிச் சட்டத்தின் பிரிவு 68-ன் கீழ், எந்தவொரு நபரிடமிருந்தும் பெறப்பட்ட கடன் அல்லது முன்பணம் போன்றவற்றை, கடன் வாங்கியவர் தனது நிதி ஆதாரமாக நிரூபிக்க வேண்டும். அவ்வாறு நிரூபிக்கத் தவறினால், அந்தத் தொகை வருமானமாகக் கருதப்பட்டு, அதன் மீது வரி விதிக்கப்படும்.
இந்த வழக்கு தொடர்பாக, ஒரு நபர் தனது நண்பரிடமிருந்து பெற்ற கடன் தொகைக்கு வருமான வரித் துறையால் நோட்டீஸ் அனுப்பப்பட்டது. அந்த நோட்டீஸுக்குப் பதிலளித்த அவர், வங்கிப் பரிமாற்றம் மூலம் கடன் பெற்றதற்கான ஆதாரங்களைச் சமர்ப்பித்தார். இருப்பினும், கடன் கொடுத்தவரின் நிதித் திறனை நிரூபிக்கத் தவறியதால், வருமான வரித் துறை அந்தத் தொகையின் மீது வரி விதித்தது.
இந்த முடிவை எதிர்த்து அவர் டெல்லி உயர் நீதிமன்றத்தில் மேல்முறையீடு செய்தார். ஆனால், உயர் நீதிமன்றமும் வருமான வரித் துறையின் முடிவை உறுதி செய்து தீர்ப்பளித்தது. கடன் பரிவர்த்தனைகளின் உண்மைத்தன்மை மற்றும் கடன் கொடுத்தவரின் நிதி ஆதாரம் ஆகியவை வருமான வரிச் சட்டத்தின் கீழ் மிக முக்கியமானவை என்பதை இந்தத் தீர்ப்பு மீண்டும் ஒருமுறை உறுதிப்படுத்துகிறது.
எனவே, நண்பர்கள் அல்லது உறவினர்களிடம் இருந்து கடன் பெறும்போது, வெறும் வங்கிப் பரிமாற்றம் மட்டும் போதாது. கடன் கொடுத்தவரின் நிதி நிலைமை, கடன் வாங்கியதற்கான காரணங்கள் மற்றும் பிற தொடர்புடைய ஆவணங்களையும் முறையாகப் பராமரிப்பது அவசியமாகும். இது வருமான வரிச் சிக்கல்களைத் தவிர்க்க உதவும்.