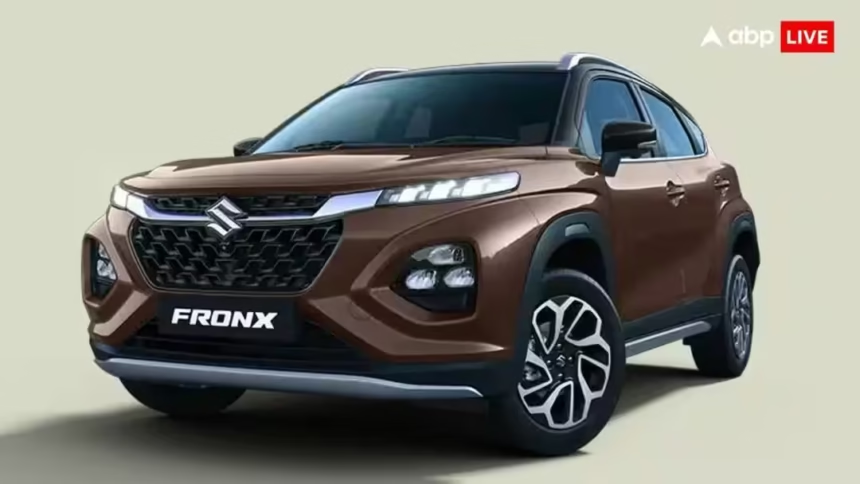
மாருதி ஃபிரான்க்ஸின் உயர்தர மாடலை நீங்கள் வாங்க விரும்பினால், அதற்கான முன்பணம், மாதத் தவணை மற்றும் மாத வருமானம் குறித்த முழுமையான கணக்கீட்டை அறிவது மிகவும் முக்கியம். இந்த விவரங்கள் உங்கள் நிதி திட்டமிடலுக்கு உதவும்.
மாருதி ஃபிரான்க்ஸ் காரின் டாப் மாடலை EMI மூலம் வாங்குவதற்கு, ஒரு குறிப்பிட்ட அளவு முன்பணம் செலுத்த வேண்டியிருக்கும். இந்த முன்பணம் காரின் மொத்த விலையில் ஒரு பகுதியாக இருக்கும். மீதமுள்ள தொகைக்கு வங்கி அல்லது நிதி நிறுவனத்திடம் இருந்து கடன் பெற வேண்டும். இந்த கடன் தொகைக்கு மாதந்தோறும் EMI செலுத்த வேண்டும்.
EMI கணக்கீடு என்பது கடன் தொகை, வட்டி விகிதம் மற்றும் கடன் காலம் ஆகியவற்றைப் பொறுத்தது. பொதுவாக, வட்டி விகிதம் அதிகமாக இருந்தால், EMI தொகையும் அதிகமாக இருக்கும். அதேபோல், கடன் காலம் குறைவாக இருந்தால், மாதத் தவணை அதிகமாக இருக்கும். எனவே, உங்கள் நிதி நிலைமைக்கு ஏற்ப கடன் காலம் மற்றும் வட்டி விகிதத்தை கவனமாக தேர்வு செய்ய வேண்டும்.
மாருதி ஃபிரான்க்ஸின் டாப் மாடலை EMI-ல் வாங்க, மாதச் சம்பளம் எவ்வளவு இருக்க வேண்டும் என்பதற்கான ஒரு தோராயமான கணக்கீடு இங்கே கொடுக்கப்பட்டுள்ளது. இது ஒரு உதாரணமே; உண்மையான தொகைகள் வங்கி மற்றும் உங்கள் கடன் தகுதியைப் பொறுத்து மாறுபடலாம்.
உதாரணமாக, காரின் விலை ரூ.10 லட்சம் என்று வைத்துக்கொள்வோம். நீங்கள் 20% முன்பணம் (ரூ.2 லட்சம்) செலுத்துகிறீர்கள் என்றால், மீதமுள்ள ரூ.8 லட்சம் கடன் வாங்க வேண்டும். 5 வருட காலத்திற்கு 9% வட்டி விகிதத்தில் கடன் பெற்றால், மாதத் தவணை சுமார் ரூ.16,000 வரும். இந்த EMI தொகையை உங்களால் எளிதாக செலுத்த, உங்கள் மாதச் சம்பளம் குறைந்தபட்சம் ரூ.30,000 முதல் ரூ.40,000 வரை இருக்க வேண்டும் என்று கணக்கிடப்படுகிறது. இது உங்கள் பிற செலவுகள் மற்றும் சேமிப்புகளையும் கருத்தில் கொண்டு கணக்கிடப்படுகிறது.
மேலும், காரை வாங்குவதோடு மட்டுமல்லாமல், காப்பீடு, பராமரிப்பு, எரிபொருள் போன்ற பிற செலவுகளையும் கருத்தில் கொள்ள வேண்டும். எனவே, EMI தொகையை மட்டும் பார்க்காமல், காரை சொந்தமாக வைத்திருப்பதற்கான மொத்த செலவையும் கணக்கிடுவது அவசியம். இந்த விரிவான கணக்கீடு, மாருதி ஃபிரான்க்ஸ் டாப் மாடலை EMI-ல் வாங்குவது உங்கள் நிதி நிலைக்கு ஏற்புடையதா என்பதை தீர்மானிக்க உதவும்.
எனவே, நீங்கள் மாருதி ஃபிரான்க்ஸ் காரை வாங்கும் முன், உங்கள் வருமானம், சேமிப்பு மற்றும் செலவுகளை முழுமையாக ஆய்வு செய்து, ஒரு நிதி ஆலோசகரின் உதவியை நாடுவதும் நல்லது. இது சரியான முடிவை எடுக்கவும், எதிர்காலத்தில் நிதிச் சிக்கல்களைத் தவிர்க்கவும் உதவும்.